Louer une voiture pour les vacances ou un déplacement professionnel reste une opération courante, mais les litiges à la restitution du véhicule continuent de générer des réclamations auprès des associations de consommateurs. Franchise mal comprise, préautorisation bancaire confondue avec un prélèvement, état des lieux bâclé : les points de friction se concentrent sur quelques mécanismes contractuels précis. Comprendre leur fonctionnement avant de signer le contrat de location change la donne.
Préautorisation bancaire et dépôt de garantie : deux mécanismes distincts
Le premier réflexe des loueurs consiste à immobiliser une somme sur la carte bancaire du client. Cette préautorisation bloque le plafond ou le solde sans débit immédiat. Le montant reste indisponible pendant toute la durée de la location, parfois quelques jours de plus après la restitution du véhicule.
Le dépôt de garantie, lui, correspond à un encaissement réel qui sera restitué si aucun dommage n’est constaté. Les deux dispositifs coexistent parfois dans un même contrat. Le loueur doit informer le client du montant TTC immobilisé, des conditions de restitution et des éventuelles dispenses avant la location.
Passer par un service de location de voiture professionnel sur Carfully permet de visualiser ces conditions en amont et de comparer les pratiques entre loueurs sur ce point précis.
Une carte de débit classique peut poser problème : certains loueurs exigent une carte de crédit avec un plafond suffisant. Vérifiez le type de carte accepté au moment de la réservation, pas à l’agence le jour J.
Franchise, assurance et rachat : ce que couvre réellement le contrat de location
La responsabilité civile est obligatoirement incluse dans toute location de véhicule en France. Elle couvre les dommages causés aux tiers. En revanche, les dommages subis par le véhicule loué restent à la charge du locataire, dans la limite de la franchise prévue au contrat.
Franchise, dépôt de garantie et assurance de remboursement ne couvrent pas la même chose. La franchise fixe le montant maximal que le locataire paiera en cas de sinistre. Le rachat de franchise, proposé en option, réduit ou supprime ce plafond. Une assurance externe peut rembourser ultérieurement une somme facturée, mais elle ne supprime pas nécessairement le dépôt exigé par le loueur.
Les exclusions méritent une lecture attentive. Les éléments suivants sont fréquemment exclus des garanties de base :
- Pneus, vitrages et toit du véhicule, souvent hors périmètre de la franchise standard
- Bas de caisse et dessous de carrosserie, particulièrement exposés sur les routes non goudronnées
- Perte ou endommagement des clés, facturés en supplément par la quasi-totalité des loueurs
- Conducteurs non déclarés au contrat, pays non couverts et dépassements de durée de location
Avant de souscrire une assurance complémentaire auprès du loueur, vérifiez les garanties déjà offertes par votre carte bancaire. Certaines cartes haut de gamme incluent une couverture location de voiture, mais les plafonds et les exclusions varient selon l’émetteur.
État des lieux du véhicule : la méthode qui protège en cas de litige
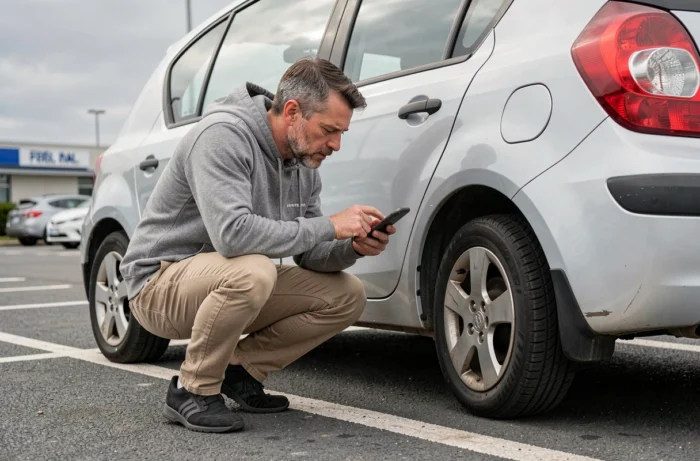
La majorité des contestations après restitution portent sur des dommages que le locataire estime préexistants. La preuve utile repose sur la comparaison entre deux états des lieux contradictoires, celui du départ et celui du retour. Accumuler des photos ne suffit pas si elles ne suivent pas la même logique de contrôle.
La méthode la plus solide consiste à reprendre la même grille, le même ordre de vérification et les mêmes angles au départ et au retour, avec signature ou présence du client à chaque étape. Sur le terrain, cela prend quelques minutes de plus, mais constitue la seule base exploitable en cas de désaccord.
Véhicules électriques : un point de contrôle supplémentaire
Les voitures électriques ajoutent un risque de contestation spécifique. L’état des lieux doit documenter non seulement le kilométrage, mais aussi le niveau de charge, les voyants actifs et les accessoires (câble de recharge, adaptateur). Certains contrats prévoient des frais liés à une recharge insuffisante à la restitution.
Notez le pourcentage de batterie sur le document de départ. Si le contrat mentionne une obligation de restitution à un niveau de charge précis, le non-respect de cette clause peut entraîner une facturation supplémentaire.
Contestation d’un prélèvement après restitution : les recours concrets
Vous découvrez un prélèvement inattendu sur votre relevé bancaire après avoir rendu le véhicule. La première démarche est de contacter le loueur par écrit (courriel ou courrier recommandé) en demandant le détail des sommes facturées et les justificatifs associés, notamment les photos de l’état des lieux retour.
Le professionnel doit fournir la preuve que le dommage n’existait pas au départ. Sans état des lieux contradictoire signé par les deux parties, sa position est plus fragile. Les retours terrain divergent sur ce point : certains loueurs acceptent une résolution amiable rapide, d’autres maintiennent la facturation jusqu’à la saisine d’un médiateur.
Si le différend persiste, plusieurs voies existent :
- Saisir le médiateur du tourisme ou le médiateur sectoriel désigné dans les conditions générales du contrat
- Contacter la DGCCRF via la plateforme SignalConso pour signaler une pratique commerciale contestable
- Faire opposition au prélèvement auprès de la banque si le montant dépasse la caution initialement convenue, en fournissant les pièces du dossier
Conserver l’intégralité des documents (contrat, états des lieux, échanges écrits, tickets de péage ou de carburant) pendant plusieurs mois après la fin de la location reste la précaution la plus efficace. Un dossier complet décourage souvent les facturations abusives avant même d’atteindre le stade du litige formel.